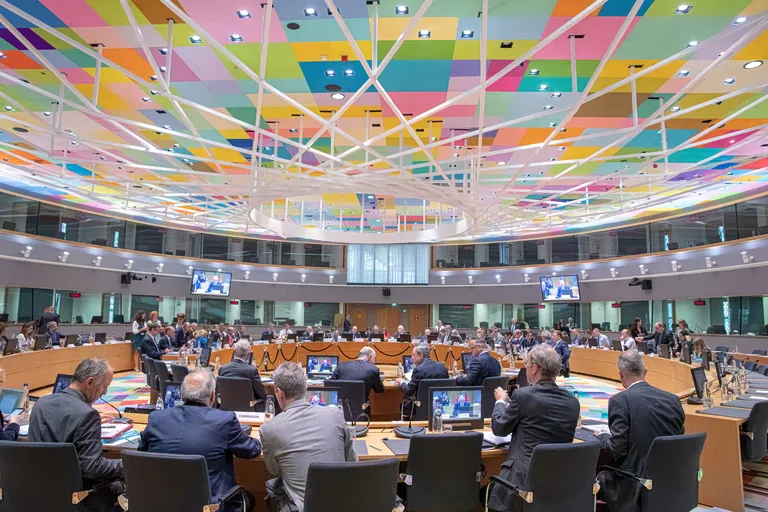
Die EZB Warnung vor der Eurogroup verdeutlicht die wachsende Gefahr neuer Kreditausfälle innerhalb der Eurozone. Claudia Buch, Leiterin der Bankenaufsicht der Europäischen Zentralbank, warnt in einer Mitteilung, dass hohe Energiekosten und restriktive Finanzierungsbedingungen die Qualität der Bankportfolios gefährden könnten. Während der Bankensektor derzeit über starke Kapital- und Liquiditätsreserven verfügt, drohen durch steigende Referenzzinssätze und die Neubewertung von Staatsanleihen die Refinanzierungskosten massiv zu steigen. Dies setzt insbesondere Unternehmen unter Druck, die bereits mit volatilen Lieferketten und teurer Energie kämpfen müssen, was die Stabilität des Finanzsystems langfristig belasten könnte.
Verschlechterung der Kreditqualität durch wirtschaftlichen Druck
Die europäische Bankenaufsicht sieht eine drohende Verschlechterung der Kreditqualität in den Portfolios der Institute. Laut der Mitteilung der EZB an die Eurogroup können die anhaltenden Belastungen dazu führen, dass Unternehmen Schwierigkeiten bei der Bedienung ihrer bestehenden Verbindlichkeiten bekommen. Dies könnte die Finanzminister der Eurozone vor die Herausforderung stellen, mit einer Zunahme von notleidenden Krediten konfrontiert zu werden.
Besonders kritisch ist die Situation für Unternehmen, die zwar aktuell noch zahlungsfähig sind, deren finanzielle Spielräume jedoch durch die Kombination aus hohen Zinsen und Betriebskosten schrumpfen. Ein entscheidender Faktor ist hierbei der Zeitpunkt, an dem ein Kredit zwar noch als „bedient“ gilt, das Unternehmen aber bereits die wirtschaftliche Kapazität verliert, zukünftige Raten ohne massive Einschränkungen zu leisten.
Die Mechanismen der finanziellen Erschöpfung
Wenn Unternehmen gezwungen sind, ihre Liquidität primär für die Deckung laufender Kosten und die Bedienung bestehender Kredite aufzuwenden, entstehen zwei wesentliche Risiken: Erstens werden notwendige Investitionen in die Produktion oder Digitalisierung gestrichen, was die langfristige Wettbewerbsfähigkeit schwächt. Zweitens führt die Notwendigkeit, bestehende Kredite zu teureren Konditionen zu refinanzieren, zu einer Spirale aus steigenden Kosten und sinkender Rentabilität. Dies kann den Übergang von einer vorübergehenden Liquiditätsknappheit zu einem dauerhaften Zahlungsausfall beschleunigen.
Verschärfung der Kreditvergabe und veränderte Nachfragemuster
Die Banken haben ihre Kriterien für die Kreditvergabe im dritten Quartal deutlich verschärft, was die Erreichbarkeit von Kapital für viele Akteure erschwert. Laut der EZB-Untersuchung zur Kreditvergabe übertraf die Strenge der Kriterien bei Unternehmenskrediten die Erwartungen der Banken selbst, wobei kleine und mittlere Unternehmen (KMU) am stärksten betroffen sind.
Diese Entwicklung ist auf eine erhöhte Risikowahrnehmung der Banken zurückzuführen, die dazu führt, dass die Bereitschaft zur Kreditaufnahme sinkt. In der Analyse zeigt sich eine deutliche Diskrepanz in der Kreditnachfrage:
- Investitionskredite: Die Nachfrage von KMU nach Finanzierungen für langfristige Investitionen ist zurückgegangen.
- Betriebsmittelkredite: Die Nachfrage nach Krediten für die Deckung des täglichen Cashflows und zur Sicherung des Betriebskapitals ist hingegen gestiegen.
Diese Verschiebung verdeutlicht, dass Unternehmen das Kapital nicht mehr für Wachstum, sondern für das reine Überleben und die Aufrechterhaltung des operativen Geschäfts benötigen. Die Banken signalisieren zudem, dass die Kreditqualität die Genehmigungsprozesse bereits im letzten Quartal des Jahres weiter negativ beeinflussen wird.
Sonderfall Griechenland: Beobachtung der Stage-2-Kredite
In Griechenland ist die Vermeidung neuer Zahlungsausfälle von strategischer Bedeutung, da der Rückgang notleidender Kredite eine Grundvoraussetzung für die Rückkehr der Banken zur aktiven Wirtschaftsförderung war. Die Bank von Griechenland (BoG) verzeichnete in ihrem Finanzstabilitätsbericht eine marginale Verschlechterung der Portfolioqualität. So stieg die Quote der notleidenden Kredite (NPL) auf individueller Basis von 3,3 % Ende 2025 auf 3,4 % im Juni 2026.
Ein wesentlicher Indikator für das zukünftige Risiko ist die Entwicklung der sogenannten „Stage 2“-Kredite. Diese Kategorie umfasst Darlehen, bei denen sich das Kreditrisiko seit der Erstgewährung signifikant erhöht hat, die aber noch nicht als ausgefallen gelten. Die Daten der EZB für die vier größten griechischen Bankengruppen zeigen folgendes Bild zum Ende des zweiten Quartals:
| Kategorie | Wert / Anteil |
|---|---|
| Gesamtes Stage 2 Volumen (griechische Top-Banken) | 12,29 Mrd. € |
| Stage 2 Volumen (nicht-finanzielle Unternehmen) | 5,76 Mrd. € |
| Anteil Stage 2 bei Unternehmenskrediten | 4,97 % |
| Anteil Stage 2 bei KMU | 8,27 % |
Diese Zahlen unterstreichen, dass insbesondere kleine und mittlere Unternehmen in Griechenland ein erhöhtes Risiko tragen, in die Kategorie der notleidenden Kredite abzuwandern.
Die Rolle der staatlichen Kapazitäten und der Fiskalpolitik
Während die finanzielle Lage der griechischen Banken laut der Bank von Griechenland weiterhin robust ist, bleibt die Fähigkeit der Unternehmen, Investitionen zu tätigen, begrenzt. Die Liquidität fließt zunehmend in die Deckung von Zinslasten und bestehenden Verpflichtungen, was den Spielraum für die Expansion der Produktion oder die Schaffung neuer Arbeitsplätze einschränkt.
Die EZB-Warnung enthält zudem einen Hinweis auf die makroökonomische Verwundbarkeit der Mitgliedstaaten. Claudia Buch betonte gegenüber der Eurogroup, dass die hohe Staatsverschuldung in vielen Ländern die Fähigkeit der Regierungen einschränkt, auf zukünftige wirtschaftliche Schocks zu reagieren. Sollte der Druck durch hohe Energiepreise oder wirtschaftliche Instabilität anhalten, könnten Unternehmen auf staatliche Unterstützung angewiesen sein, die jedoch aufgrund der fiskalischen Spielräume begrenzt bleibt.
Zusammenhang zwischen Refinanzierung und Investitionsstau
Wenn Unternehmen gezwungen sind, alte Kredite zu deutlich schlechteren Konditionen zu erneuern, wirkt dies wie eine zusätzliche Steuer auf die Produktivität. Dieser Prozess führt dazu, dass Kapital, das eigentlich in produktive Prozesse fließen sollte, zur reinen Schuldentilgung oder zum Zinsausgleich verwendet wird. Dies schafft ein Umfeld, in dem wirtschaftliches Wachstum trotz vorhandener Liquidität in den Banken stagniert, da die Kreditvergabe selektiver wird und die Kosten für den Kreditnehmer steigen.