Die Frankreich Schulden Krise rückt durch steigende Renditen bei Staatsanleihen zunehmend in den Fokus der internationalen Märkte. Christine Lagarde, Präsidentin der Europäischen Zentralbank, betonte am 14. Oktober 2026, dass die Stabilisierung primär durch die französische Fiskalpolitik und nicht durch Interventionen der EZB erfolgen müsse. Während die Renditen für zehnjährige Staatsanleihen Frankreichs die 5 %-Marke erreichen, mahnt der IWF zur Vorsicht. Dieser Artikel analysiert die Aussagen von Lagarde und Georgieva, die Rolle der EZB sowie die verfassungsrechtlichen Optionen der französischen Regierung zur Budgetstabilisierung.
Warum sieht Christine Lagarde die Lösung für Frankreich nicht bei der EZB?
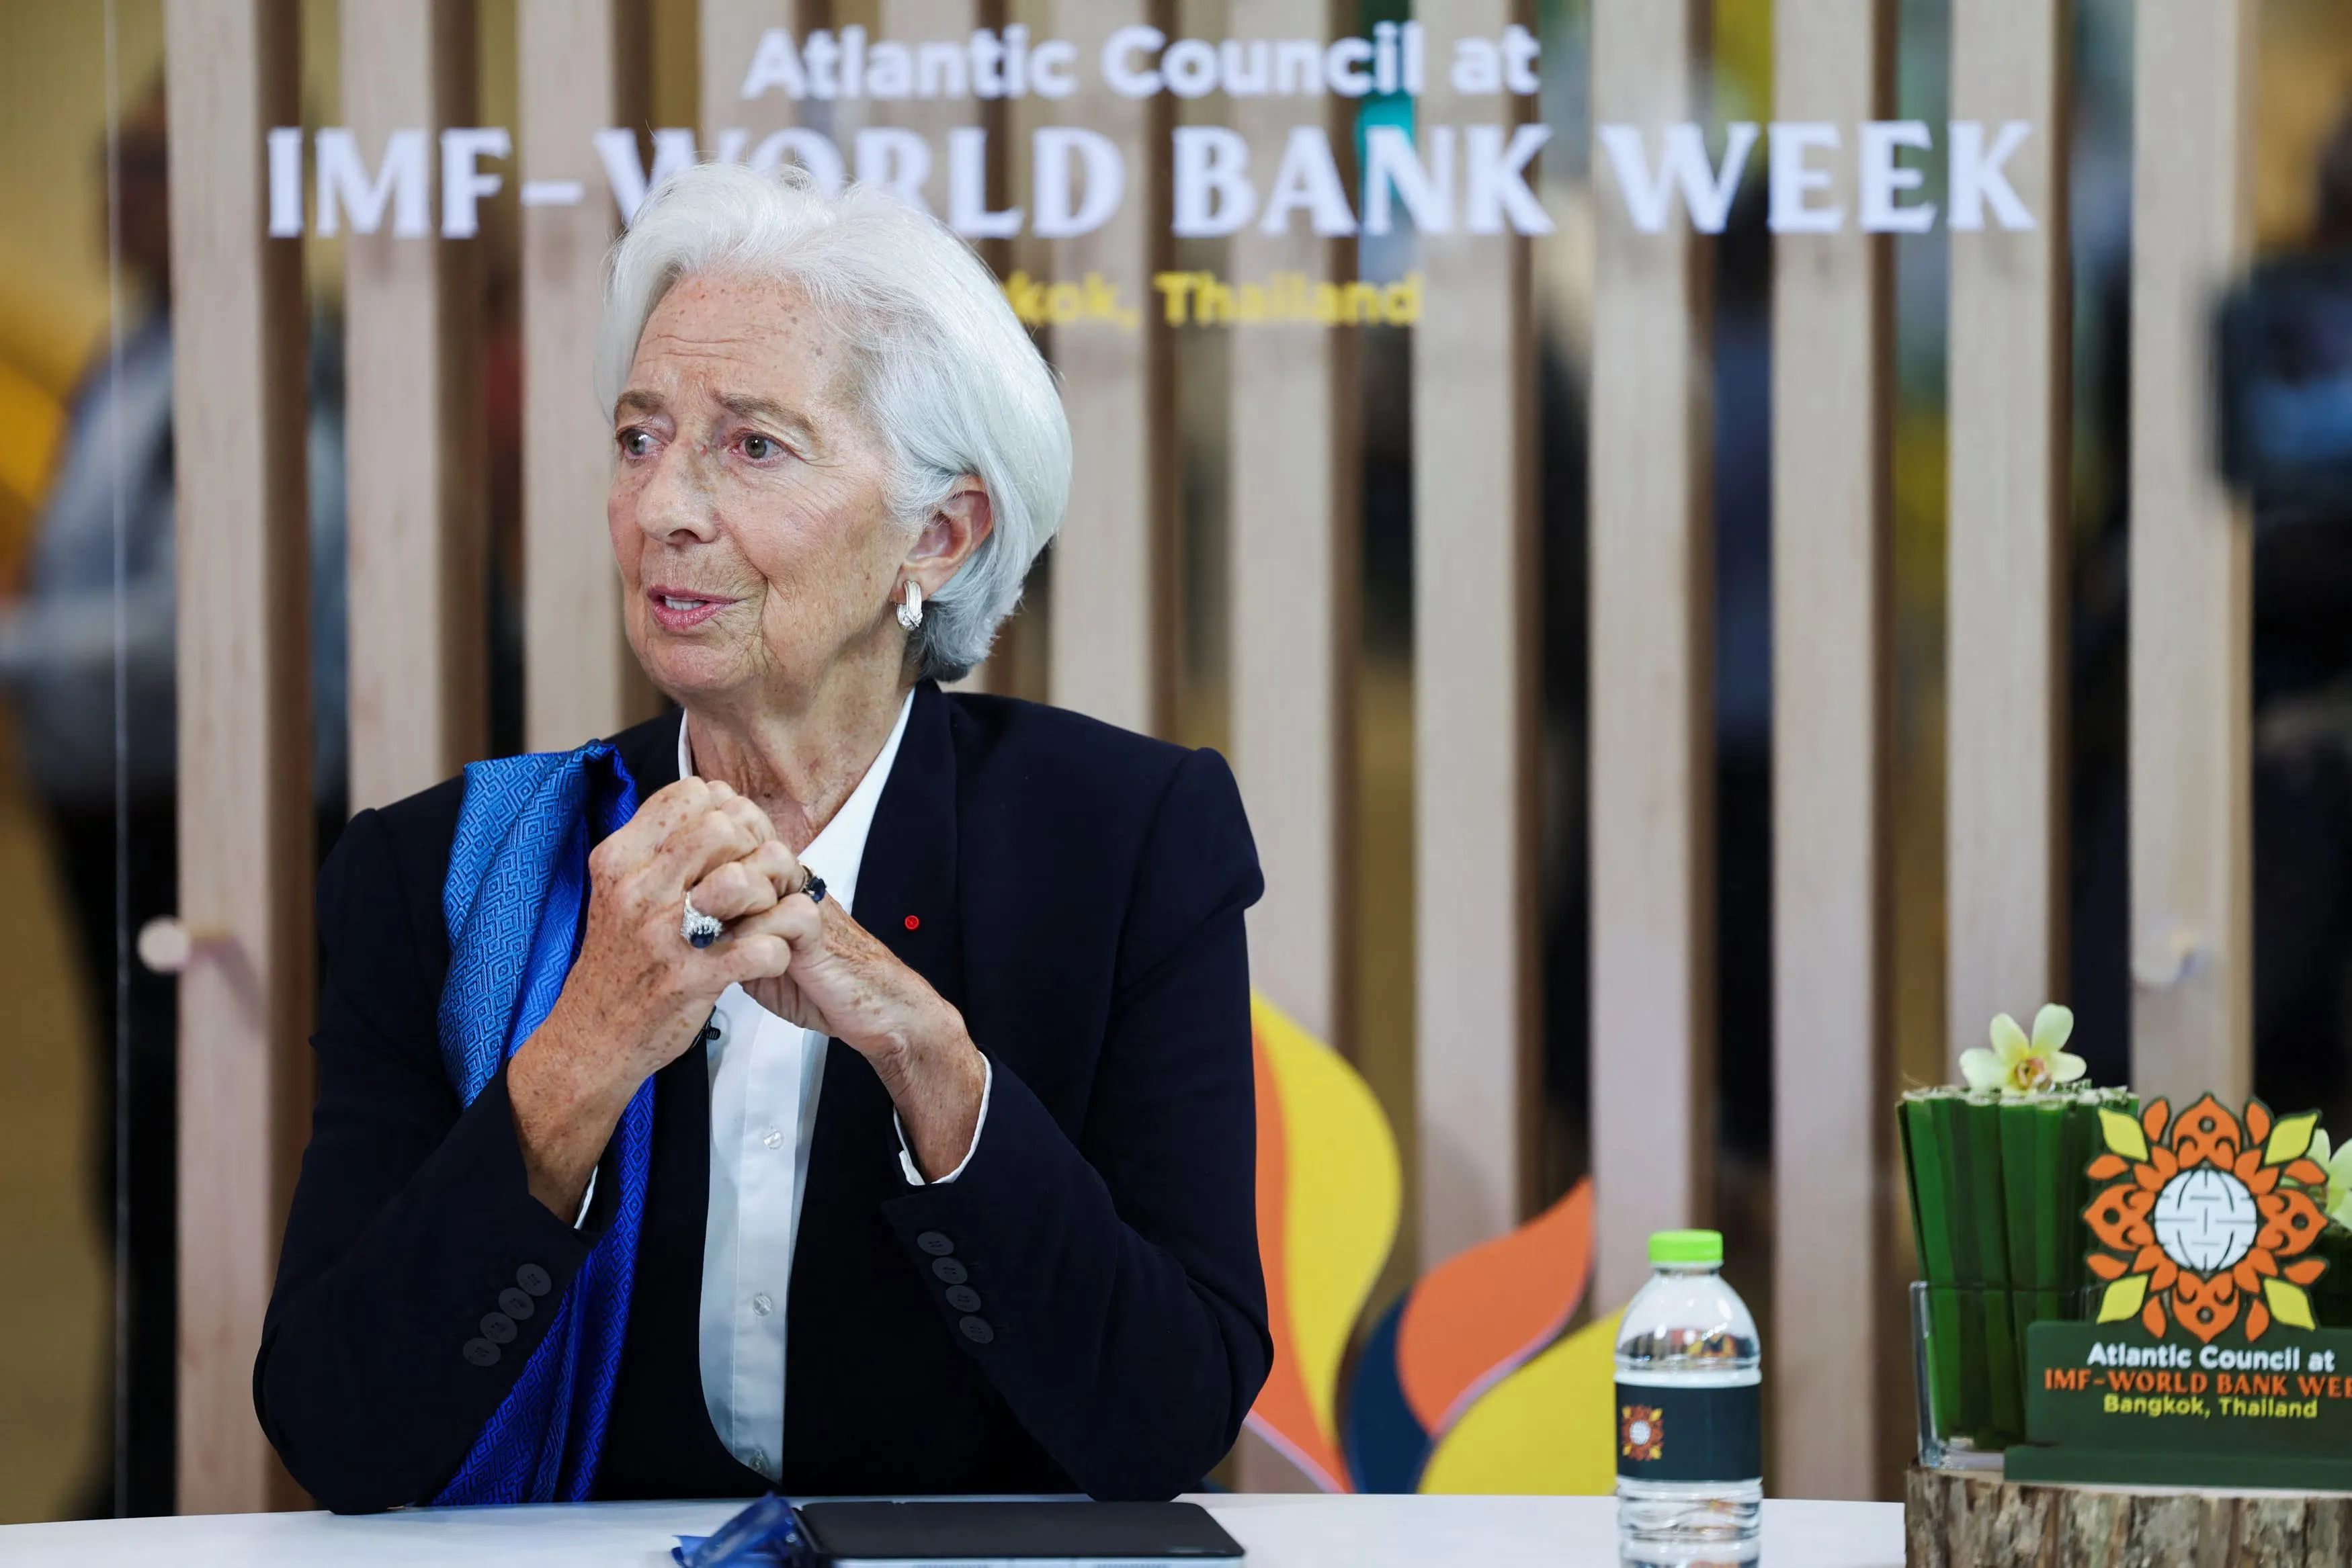
Die EZB-Präsidentin Christine Lagarde hat die Erwartung an eine direkte Marktintervention der Europäischen Zentralbank gedämpft. Während der Druck auf die französischen Staatsanleihen massiv ansteigt, sieht sie die Verantwortung für eine Stabilisierung der Märkte primär bei der französischen Regierung. Laut Lagarde müssen die Maßnahmen zur Begrenzung der steigenden Renditen zuerst innerhalb Frankreichs durch eine solide Haushaltsführung implementiert werden, um das Vertrauen der Investoren zurückzugewinnen.
Während der jährlichen Konferenz des Internationalen Währungsfonds (IWF) und der Weltbank in Bangkok erklärte Lagarde, dass die aktuelle Volatilität am Anleihenmarkt kein rein europäisches oder französisches Phänomen sei. Sie beschrieb die Situation als ein globales Problem, das jedoch einzelne Länder aufgrund spezifischer Rahmenbedingungen unterschiedlich stark trifft. Frankreich sei in diesem Zusammenhang ein Paradebeispiel für ein Land, das unter diesen globalen Bedingungen besonders unter Druck gerät.
Die Rolle der EZB in der aktuellen Marktphase
Die Position von Lagarde signalisiert eine klare Abgrenzung zwischen geldpolitischer Steuerung und nationaler Fiskalverantwortung. Wenn die EZB durch Anleihekaufprogramme eingreift, bekämpft sie Symptome, während die Ursache der Instabilität in der fiskalischen Disziplin eines Mitgliedstaates liegt. Für die Märkte bedeutet dies, dass eine rein monetäre Unterstützung keine langfristige Lösung für die strukturellen Defizite Frankreichs bietet.
Wie stark ist die Frankreich Schulden Krise aktuell?
Die wirtschaftliche Instabilität äußert sich unmittelbar in den steigenden Kosten für die Aufnahme neuer Schulden. Die Renditen für französische Staatsanleihen mit einer Laufzeit von zehn Jahren haben sich der Marke von 5 % genähert. Dieser Anstieg der Zinsen reflektiert die wachsende Skepsis der Anleger hinsichtlich der langfristigen wirtschaftlichen und politischen Stabilität des Landes.
Die Kombination aus politischer Unsicherheit und einem hohen Schuldenstand führt dazu, dass Frankreich im Vergleich zu anderen Eurozonen-Staaten höhere Risikoprämien zahlen muss. Die Märkte fordern durch die steigenden Renditen eine klare Antwort der Pariser Regierung auf die Frage, wie die Defizite langfristig kontrolliert werden sollen. Ohne eine glaubwürdige Strategie zur Senkung der Staatsquote droht eine weitere Abwärtsspirale bei den Kreditbewertungen.
Was sagt der IWF zur wirtschaftlichen Lage Frankreichs?
Kristalina Georgieva, die Generaldirektorin des Internationalen Währungsfonds, unterstreicht die Notwendigkeit eines klaren Pfades zur Schuldenreduzierung. Das Ziel der französischen Regierung müsse es sein, einen Haushalt zu verabschieden, der die Defizite und die Gesamtverschuldung auf einen nachhaltig sinkenden Kurs bringt. Georgieva warnte jedoch davor, dass dieser Prozess Zeit in Anspruch nehmen werde.
Nach Angaben der IWF-Chefin ist es für Frankreich eine enorme Herausforderung, das Vertrauen sowohl der eigenen Bevölkerung als auch der internationalen Investoren wiederherzustellen. Ein bloßes kurzfristiges Ausgleichen der Zahlen wird nicht ausreichen, um die tief sitzende Verunsicherung zu beseitigen. Es bedarf einer langfristigen Strategie, die fiskalische Stabilität mit sozialer Akzeptanz verbindet.
Herausforderungen für das Vertrauen der Investoren
Investoren achten nicht nur auf die nackten Zahlen des Haushalts, sondern auch auf die politische Durchsetzbarkeit der Reformen. Wenn die französische Regierung Schwierigkeiten hat, notwendige Sparmaßnahmen gegen den Widerstand im Parlament durchzusetzen, sinkt die Glaubwürdigkeit der fiskalischen Ziele. Dies führt zu einer höheren Volatilität auf den Anleihemärkten, da das Risiko politischer Blockaden eingepreist wird.
Welche politischen Instrumente stehen der französischen Regierung zur Verfügung?
Um die Haushaltsplanung trotz politischer Instabilität zu sichern, kann die französische Regierung auf spezifische verfassungsrechtliche Mechanismen zurückgreifen. Emmanuel Moulin, der Gouverneur der Banque de France, forderte die Abgeordneten und die Regierung bereits zuvor auf, die volle Verantwortung für den Haushalt zu übernehmen. Dabei wurde insbesondere auf die Möglichkeiten innerhalb der französischen Verfassung hingewiesen, um die notwendige fiskalische Disziplin zu erzwingen.
Ein zentrales Instrument ist hierbei der Artikel 49 Absatz 3 der französischen Verfassung. Dieser erlaubt es der Regierung, ein Gesetz – in diesem Fall den Haushalt – ohne eine ausdrückliche Abstimmung durch das Parlament zu verabschieden, sofern kein Misstrauensvotum gegen die Regierung erfolgreich ist. Alternativ können Regierungsdekrete genutzt werden, um dringende finanzielle Maßnahmen umzusetzen.
Die Bedeutung des Artikels 49 Absatz 3
Die Anwendung dieses Artikels ist jedoch ein zweischneidiges Schwert. Während er der Regierung ermöglicht, die Handlungsfähigkeit in einer zersplitterten Parlamentslandschaft zu bewahren, kann er gleichzeitig die politische Polarisierung verstärken. Ein Haushalt, der gegen den Willen einer parlamentarischen Mehrheit verabschiedet wird, könnte die soziale Instabilität erhöhen, was wiederum die von Lagarde geforderte „fiskalische Ernsthaftigkeit“ konterkarieren würde.
FAQ: Häufig gestellte Fragen zur Situation in Frankreich
Warum steigen die Renditen französischer Staatsanleihen?
Die Renditen steigen, weil Investoren aufgrund der politischen Unsicherheit und der hohen Staatsverschuldung in Frankreich höhere Risikoprämien verlangen. Die Annäherung der zehnjährigen Anleihen an die 5 %-Marke zeigt das wachsende Misstrauen der Märkte gegenüber der langfristigen fiskalischen Stabilität des Landes.
Was bedeutet die Aussage von Christine Lagarde für die EZB?
Lagarde signalisiert damit, dass die EZB nicht als primärer Retter der französischen Staatsfinanzen fungieren wird. Sie betont, dass die Verantwortung für die Stabilisierung der Märkte bei der nationalen Fiskalpolitik liegt und nicht durch geldpolitische Eingriffe der Zentralbank gelöst werden kann.
Welche Rolle spielt der IWF in dieser Krise?
Der IWF beobachtet die Situation genau und fordert von Frankreich einen Haushalt, der die Schulden und Defizite nachhaltig senkt. Kristalina Georgieva warnt jedoch, dass es Zeit brauchen wird, um das volle Vertrauen der Märkte und der Bevölkerung zurückzugewinnen.
Kann die französische Regierung den Haushalt ohne Parlament verabschieden?
Ja, durch den Artikel 49 Absatz 3 der französischen Verfassung kann die Regierung den Haushalt ohne eine Mehrheitsentscheidung im Parlament verabschieden. Dies ist ein Instrument, um politische Blockaden zu umgehen, birgt jedoch das Risiko sozialer und politischer Spannungen.
Ist die Situation in Frankreich ein rein nationales Problem?
Nein, laut Christine Lagarde ist der Druck auf den Anleihenmarkt ein globales Phänomen. Dennoch trifft die Situation Frankreich aufgrund spezifischer nationaler wirtschaftlicher und politischer Faktoren besonders hart, was das Land zu einem Brennpunkt der aktuellen Marktdynamik macht.
Key takeaways
- Die Renditen für zehnjährige französische Staatsanleihen nähern sich der kritischen 5 %-Marke an.
- EZB-Chefin Christine Lagarde lehnt eine primäre Rolle der EZB bei der Lösung der Krise ab.
- Die Lösung der Schuldenproblematik muss laut Lagarde durch die französische Fiskalpolitik erfolgen.
- Die französische Regierung kann den Haushalt mittels Artikel 49 Absatz 3 ohne Parlamentsmehrheit verabschieden.
- Der IWF fordert einen Haushalt, der die Defizite und die Verschuldung nachhaltig reduziert.
Abschlussbetrachtung
Die aktuelle Lage in Frankreich verdeutlicht das Spannungsfeld zwischen nationaler Souveränität und der Stabilität der Eurozone. Während die Märkte durch steigende Zinsen für Staatsanleihen auf fiskalische Disziplin drängen, steht die französische Regierung vor der Herausforderung, Reformen politisch durchsetzbar zu machen. Die Aussagen von Christine Lagarde und Kristalina Georgieva unterstreichen, dass monetäre Unterstützung allein keine strukturellen Defizite heilen kann. Letztlich wird die Fähigkeit Frankreichs, seine Haushaltspolitik glaubwürdig zu reformieren, darüber entscheiden, ob das Vertrauen der internationalen Investoren wiederhergestellt werden kann oder ob die Volatilität anhält.