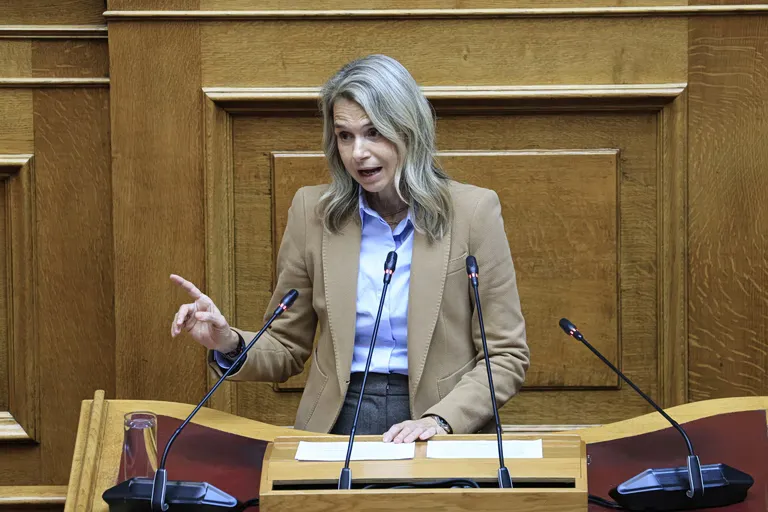
Der Schutz von Kreditnehmern ist in Griechenland zum politischen Streitpunkt geworden, nachdem Artikel 23 aus dem Gesetzesentwurf des Finanzministeriums gestrichen wurde. Milena Apostolaki von der PASOK kritisiert die Regierung unter Kyriakos Pierrakakis scharf für den unzureichenden Schutz vor Zwangsversteigerungen. Während die Regierung private Schuldenregulierungen als vollstreckbare Titel festschreiben wollte, fordert die Opposition eine stärkere gerichtliche Absicherung. Der PASOK-Vorschlag sieht drastische Erleichterungen vor, wie etwa Zinssätze von nur 3 % und Schuldenerlasse. Dieser Artikel analysiert die Hintergründe des Artikels 23 sowie die Auswirkungen auf die griechische Schuldnerlandschaft.
Was ist der Streitpunkt um Artikel 23 und die Rolle der Banken?
Der Kern des Konflikts liegt in der versuchten Umgestaltung privater Schuldenregulierungsvereinbarungen in unmittelbar vollstreckbare Titel. Laut Milena Apostolaki wollte die Regierung durch Artikel 23 den Prozess der Zwangsversteigerungen beschleunigen, indem sie die gerichtliche Kontrolle umging. Dies hätte es Banken, Investmentfonds und Inkassodienstleistern ermöglicht, Forderungen ohne den langwierigen Weg über die Justiz durchzusetzen.
Die Opposition wirft der Regierung vor, durch diese Maßnahme die Rechte der Schuldner systematisch zu schwächen. Anstatt einen Schutzraum für Menschen in finanziellen Notlagen zu schaffen, würde die Regelung die Macht der Gläubiger massiv stärken. Apostolaki bezeichnete das Vorgehen als einen Versuch, die politische Verantwortung für die Problematik der sogenannten „roten Kredite“ (notleidende Kredite) zu umgehen.
Die Dynamik zwischen Gläubigern und Schuldnern
Durch die Einstufung von Regulierungsvereinbarungen als vollstreckbare Titel entfällt die Möglichkeit für Schuldner, sich gegen unfaire oder unplausible Forderungen gerichtlich zu wehren, bevor es zu einem Eigentumsverlust kommt. Dies schafft ein Umfeld, in dem Dienstleister (Servicer) und Fonds einen direkten Zugriff auf das Vermögen der Betroffenen erhalten, was die soziale Stabilität gefährden könnte.
Welche konkreten Forderungen stellt der PASOK für Kreditnehmer?
Der PASOK schlägt eine umfassende Reform der Schuldenregulierung vor, die deutlich über die aktuellen Regierungspläne hinausgeht. Ein zentraler Punkt ist die Forderung nach einer Rückkehr zum Schutz des Hauptwohnsitzes und einer Stärkung des außergerichtlichen Mechanismus. Die Opposition möchte sicherstellen, dass die Existenzgrundlage der Bürger nicht durch aggressive Eintreibungsverfahren gefährdet wird.
Die Eckpunkte des PASOK-Modells umfassen folgende Maßnahmen:
- Zinssätze und Raten: Eine Rückzahlung über 120 Raten zu einem Zinssatz von lediglich 3 % (im Gegensatz zu den 5,84 %, die die Regierung vorsieht).
- Schuldenerlass: Ein automatischer Erlass von 30 % der Gesamtschuld, sobald 70 % der Summe zurückgezahlt wurden.
- Gebührenreduktion: Eine Senkung von Aufschlägen und Strafgebühren um 40 % bis 85 %.
- Schutz des Eigentums: Die rechtliche Absicherung des Hauptwohnsitzes sowie der landwirtschaftlichen Flächen gegen Verwertung.
- Vorrang für Schuldner: Ein gesetzliches Vorkaufsrecht für Kreditnehmer, bevor Forderungen an Dritte übertragen werden.
Zusätzlich fordert die Partei, dass auch Schulden gegenüber Kommunen in diese Regelungen einbezogen werden, um eine ganzheitliche Entlastung zu ermöglichen.
Wie reagiert die Regierung auf die Vorwürfe der Opposition?
Finanzminister Kyriakos Pierrakakis hat die Argumente der Opposition zurückgewiesen und die PASOK-Vorschläge als verzerrt dargestellt. Die Regierung betont, dass sie nicht versuche, die Problematik der notleidenden Kredite zu ignorieren, sondern nach praktikablen Lösungen sucht, die die Stabilität des Finanzsystems wahren. Laut der Regierung wird die Debatte oft politisch instrumentalisiert, um von der tatsächlichen wirtschaftlichen Realität abzulenken.
Ein wesentlicher Verteidigungspunkt der Regierung ist die Behauptung, dass der PASOK-Vorschlag die Insolvenz als Voraussetzung für den Schutz des Hauptwohnsitzes missverstehe. Die Regierung hingegen argumentiert, dass sie durch die Einführung von sozialen Kriterien und die Möglichkeit staatlicher Beitragsleistungen eine rechtliche Ausnahme für die Verwertung von Immobilien schaffen wolle, ohne das gesamte System der Schuldenregulierung zu destabilisieren.
Der Konflikt um die Effizienz der Verfahren
Während die Opposition die Einführung von Kontrollmechanismen durch Schuldnerregelungskommissionen fordert, um die Fairness zu garantieren, sieht die Regierung in solchen Schritten eine mögliche Behinderung der notwendigen Effizienz im Bankensektor. Es geht also um das fundamentale Dilemma zwischen der notwendigen Bereinigung von Bankbilanzen und dem sozialen Schutz der Bürger.
Welche Auswirkungen haben diese politischen Entscheidungen auf die Bürger?
Die politische Entscheidung darüber, wie Artikel 23 gestaltet wird, hat direkte Auswirkungen auf die Lebensqualität und die finanzielle Sicherheit tausender griechischer Haushalte. Für die Kreditnehmer bedeutet die Entscheidung der Regierung über die Vollstreckbarkeit von Verträgen den Unterschied zwischen einer kontrollierten Umschuldung und dem plötzlichen Verlust des Eigenheims.
Die Position von Milena Apostolaki verdeutlicht, dass die „ehrlichen und pflichtbewussten Kreditnehmer“ das Hauptziel der politischen Maßnahmen sein sollten. Wenn die Regierung die Rechte der Gläubiger über den Schutz der Schuldner stellt, riskieren viele Familien, in eine dauerhafte Armutsfalle zu geraten. Der PASOK verspricht hier eine „moralische Verpflichtung“, die über rein ökonomische Kennzahlen hinausgeht.
Besonders kritisch ist die Rolle der Bürgen zu betrachten. Der PASOK fordert hier eine Begrenzung der Haftung auf den tatsächlichen Wert der Forderung, um zu verhindern, dass die Verantwortung für Schulden unkontrolliert auf Familienmitglieder und Freunde übergeht, die ursprünglich nicht direkt am Kredit beteiligt waren.
FAQ: Häufig gestellte Fragen zum Kreditnehmer-Schutz in Griechenland
Was ist das Ziel des PASOK-Vorschlags zur Schuldenregulierung?
Das Ziel ist eine umfassende Entlastung der Schuldner durch niedrigere Zinsen (3 %) und einen Schuldenerlass von 30 % nach Teilzahlung. Zudem sollen der Hauptwohnsitz und landwirtschaftliche Flächen vor Zwangsversteigerungen geschützt und die Rechte der Kreditnehmer gegenüber Banken und Fonds gestärkt werden.
Warum ist Artikel 23 so umstritten?
Artikel 23 sollte private Schuldenregulierungen zu vollstreckbaren Titeln machen. Dies hätte es Banken und Inkassounternehmen erlaubt, Forderungen ohne gerichtliche Prüfung direkt durchzusetzen, was die Opposition als massiven Eingriff in den Schutz der Schuldner und als Umgehung der Justiz wertet.
Was sind „rote Kredite“ in diesem Kontext?
Unter „roten Krediten“ (non-performing loans) versteht man Kredite, bei denen die Rückzahlung über einen längeren Zeitraum ausgeblieben ist. Die Regierung steht unter Druck, diese Kredite aus den Bankbilanzen zu entfernen, während die Opposition fordert, dies ohne soziale Härte zu tun.
Wie schützt der PASOK-Vorschlag den Hauptwohnsitz?
Der Vorschlag sieht vor, den Hauptwohnsitz durch gerichtliche Ausnahmen vor der Verwertung zu schützen. Dies soll durch soziale Kriterien, langfristige Rückzahlungspläne von bis zu 35 Jahren und die Möglichkeit staatlicher Unterstützung geschehen, anstatt den Schutz nur an eine formale Insolvenz zu knüpfen.
Wer ist von den neuen Regelungen am stärksten betroffen?
Betroffen sind vor allem private Kreditnehmer, die Schwierigkeiten bei der Rückzahlung haben, sowie die Bürgen, die für diese Schulden haften. Auch Banken, Fonds und Inkassodienstleister sind betroffen, da die neuen Regeln ihre Möglichkeiten zur schnellen Eintreibung von Forderungen einschränken könnten.
Key takeaways
- Der PASOK fordert einen Zinssatz von 3 % für Schuldenregelungen statt der regierungseigenen 5,84 %.
- Ein zentraler Punkt ist die Forderung nach einem 30%igen Schuldenerlass nach 70%iger Rückzahlung.
- Artikel 23 wurde kritisiert, da er die gerichtliche Kontrolle bei der Schuldeneintreibung umgehen sollte.
- Der Schutz des Hauptwohnsitzes und landwirtschaftlicher Flächen ist eine Kernforderung der Opposition.
- Die Haftung von Bürgen soll auf den tatsächlichen Wert der Forderung begrenzt werden.
Perspektiven auf die griechische Schuldenpolitik
Die Debatte um den Schutz von Kreditnehmern zeigt die tiefe Spaltung in der griechischen Politik hinsichtlich der Balance zwischen wirtschaftlicher Stabilität und sozialer Gerechtigkeit. Während die Regierung versucht, die Effizienz des Finanzsystems durch schnellere Verwertungsmechanismen zu sichern, setzt die Opposition auf einen starken staatlichen und gerichtlichen Schutzschirm. Der Ausgang dieser legislativen Kämpfe wird darüber entscheiden, wie resilient die griechische Mittelschicht gegenüber künftigen wirtschaftlichen Schocks bleibt und wie die Beziehung zwischen Bürgern und dem Finanzsektor langfristig definiert wird.