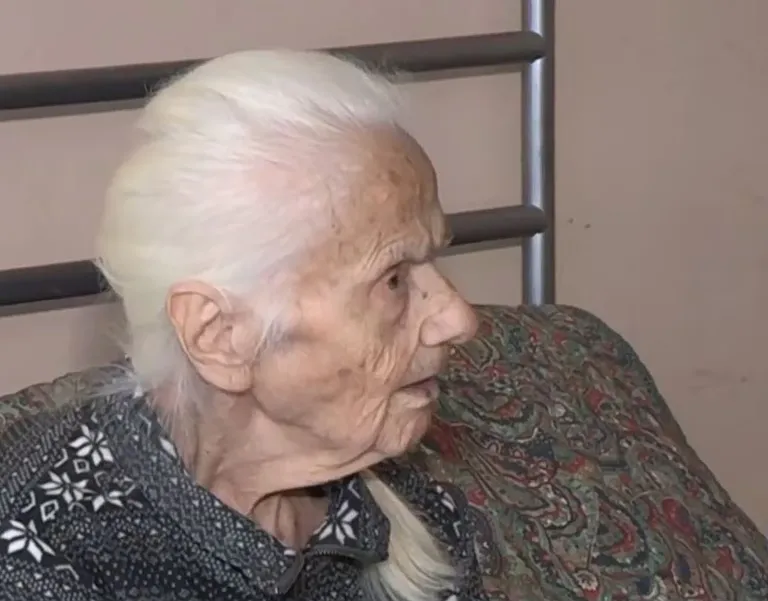
Die drohende Zwangsräumung in Thessaloniki hat einen schweren sozialen Fall ausgelöst, der die Auswirkungen von Schweizer-Franken-Krediten auf griechische Familien verdeutlicht. Eine 92-jährige Frau mit einem Behinderungsgrad von 87 % steht kurz davor, ihre 120 Quadratmeter große Wohnung zu verlieren, in der sie seit über 60 Jahren lebt. Der Fall dreht sich um einen Kredit in Schweizer Franken, dessen Restschuld aufgrund von Währungsschwankungen das ursprüngliche Volumen massiv übersteigt. Während die Räumung vorerst ausgesetzt wurde, bleibt die rechtliche Situation der betroffenen Großmutter und ihrer sechs Kinder ungeklärt.
Was ist der Hintergrund der drohenden Zwangsräumung in Thessaloniki?
Der Fall der 92-jährigen Parthena in Thessaloniki ist ein dramatisches Beispiel für die Verflechtung von alten Schulden und modernem Bankenrecht. Die betroffene Frau bewohnt eine 120 Quadratmeter große Erdgeschosswohnung, die sie gemeinsam mit ihrem verstorbenen Ehemann erbaut und in der sie ihre sechs Kinder großgezogen hat. Trotz ihrer fortgeschrittenen Lebensphase und einer offiziell anerkannten Behinderung von 87 % sah sie sich mit dem unmittelbaren Verlust ihres Lebensmittelpunktes konfrontiert.
Die Immobilie, die einen geschätzten Wert von etwa 80.000 Euro hat, wurde durch eine Zwangsversteigerung der National Bank in den Fokus der Gläubiger gerückt. Der Sohn der betroffenen Frau beschreibt die Situation als existenzbedrohend, da die Mutter über kein anderes Eigentum verfügt und nach dem Verlust der Wohnung obdachlos wäre. Die soziale Tragweite des Falls wird durch die Tatsache verschärft, dass die Bewohnerin eine hochbetagte Person mit erheblichen gesundheitlichen Einschränkungen ist.
Die Rolle der sozialen Instabilität
Die Mobilisierung der Familie und lokaler Verbände hat dazu geführt, dass die Räumung vorerst gestoppt werden konnte. Es wird nun versucht, die Räumung dauerhaft zu verhindern, indem rechtliche Schritte bezüglich der Ersitzung (Usucapio) eingeleitet werden sollen. Die Familie fordert die Intervention staatlicher Stellen, einschließlich des Sozialdienstes und der Regierung, um die menschliche Dimension dieses wirtschaftlichen Konflikts zu berücksichtigen.
Warum führten Schweizer-Franken-Kredite zu dieser Krise?
Die Wurzel des Problems liegt in einem Kredit über ursprünglich 100.000 Euro, der in Schweizer Franken aufgenommen wurde. Laut Aussagen des Sohns der Betroffenen wurde die Familie von der National Bank gezielt zu diesem Finanzprodukt beraten, mit dem Versprechen, es sei eine kostengünstige Option für Renovierungsarbeiten. Die Bank habe jedoch nicht ausreichend auf die Risiken hingewiesen, die durch die Volatilität der Währung entstehen können.
Durch die Abwertung des Euro gegenüber dem Schweizer Franken ist die Restschuld der Familie heute auf etwa das Dreifache des ursprünglichen Betrags angewachsen. Dieser Mechanismus hat dazu geführt, dass die Kreditnehmer trotz langjähriger Zahlungen in eine Schuldenspirale geraten sind, die das Eigentum an der Immobilie unmöglich macht. Die Familie wirft der Bank eine manipulative Beratung vor, die darauf abzielte, die Kreditnehmer in eine Situation zu bringen, in der die Bank letztlich die Immobilie übernehmen kann.
Welche rechtlichen Schritte werden zur Abwendung der Räumung unternommen?
Nach einer intensiven Mobilisierung durch den Verband der Schuldner konnte eine vorläufige Entscheidung erwirkt werden, die Räumung auszusetzen. Die rechtliche Strategie konzentriert sich nun auf die Prüfung der Ersitzung der Immobilie aufgrund der jahrzehntelangen Nutzung durch die Familie. Ein Anwalt des Schuldnerverbandes hat in Verhandlungen mit der Bank eine vorübergehende Einstellung der Räumung erreicht, bis die gerichtliche Klärung der Eigentumsverhältnisse erfolgt ist.
Die Verteidigung argumentiert, dass die langjährige Besiedlung und die historische Verbindung der Familie zum Haus rechtliche Ansprüche begründen könnten, die über die rein vertraglichen Bedingungen des Kredits hinausgehen. Die Familie wartet nun auf eine endgültige Antwort der Bank bezüglich der Fortführung des Verfahrens unter Berücksichtigung der rechtlichen Einwände.
Die Forderungen der Betroffenen
Die Angehörigen fordern nicht nur eine rechtliche Lösung, sondern auch eine moralische Stellungnahme der Verantwortlichen. Der Sohn der 92-Jährigen, ein Reserveoffizier der Infanterie, kritisierte die Priorisierung von Bankinteressen gegenüber dem Schutz vulnerabler Bürger scharf. Er verlangt, dass die Banken und Finanzunternehmen die soziale Verantwortung wahrnehmen, anstatt nur die Eintreibung von Forderungen zu forcieren.
Was bedeutet dieser Fall für die soziale Lage in Griechenland?
Dieser Einzelfall spiegelt eine breitere Problematik in der griechischen Gesellschaft wider, in der die Auswirkungen der Staatsschuldenkrise und der Bankenrestrukturierung bis in die Privatwohnungen der ältesten Bürger reichen. Die Verknüpfung von Währungsrisiken und Immobilienbesitz hat eine Klasse von Menschen geschaffen, die trotz lebenslanger Arbeit durch unvorhersehbare Marktentwicklungen ihre Existenzgrundlage verlieren.
Die Diskussion um die Macht der Banken, die teilweise als „Staat im Staate“ wahrgenommen werden, hat durch diesen Fall neue Dynamik erhalten. Verbraucherschutzverbände und Anwaltskammern fordern strengere Aufsichtsregeln für Finanzinstitute, um sicherzustellen, dass Beratungen nicht manipulativ erfolgen und die soziale Stabilität des Landes nicht durch aggressive Pfändungsprozesse gefährdet wird.
FAQ: Häufig gestellte Fragen zum Fall in Thessaloniki
Warum wurde der Kredit in Schweizer Franken aufgenommen?
Die Familie gab an, von der National Bank beraten worden zu sein, dass ein Kredit in Schweizer Franken eine wirtschaftlich vorteilhafte Option für Renovierungszwecke darstelle. Die Bank habe den Kredit als kostengünstig präsentiert, ohne die massiven Risiken durch Währungsschwankungen ausreichend zu kommunizieren.
Was ist der aktuelle Status der Zwangsräumung?
Die Zwangsräumung wurde vorerst ausgesetzt. Nach Interventionen durch den Verband der Schuldner und rechtliche Verhandlungen mit der Bank wurde ein Aufschub vereinbart, bis die rechtliche Frage der Ersitzung der Immobilie durch ein Gericht geklärt wird.
Wie hoch ist die aktuelle Schuldenlast der Familie?
Aufgrund der Aufwertung des Schweizer Frankens gegenüber dem Euro ist die Restschuld des ursprünglichen 100.000-Euro-Kredits auf etwa das Dreifache angewachsen. Diese enorme Steigerung ist der Hauptgrund für die Unfähigkeit der Familie, die Forderungen zu bedienen.
Welche Rolle spielt die Behinderung der 92-Jährigen?
Die 92-jährige Frau hat einen offiziell anerkannten Behinderungsgrad von 87 %. Dies macht die drohende Obdachlosigkeit zu einem besonders dringlichen sozialen Fall, da sie aufgrund ihrer körperlichen Einschränkungen kaum in der Lage ist, alternative Wohnformen oder den Alltag ohne festen Rückzugsort zu bewältigen.
Was ist das Ziel der rechtlichen Verteidigung?
Die Verteidigung strebt an, das Eigentumsrecht an der Wohnung durch den Nachweis der langjährigen Nutzung und Ersitzung zu sichern. Gleichzeitig wird die rechtliche Wirksamkeit der Kreditverträge angefochten, die unter fragwürdigen Beratungsbedingungen abgeschlossen wurden.
Key takeaways
- Eine 92-jährige Frau in Thessaloniki droht nach Jahrzehnten im Eigenheim die Wohnung zu verlieren.
- Der Kredit in Schweizer Franken stieg durch Währungsschwankungen auf das Dreifache der Ursprungssumme an.
- Die Räumung wurde nach Intervention des Schuldnerverbandes vorübergehend gestoppt.
- Die Familie kämpft nun rechtlich um die Ersitzung der 120 Quadratmeter großen Immobilie.
Abschlussbetrachtung
Der Fall der 92-jährigen Parthena verdeutlicht die verheerenden Folgen von Währungsrisiken in der privaten Kreditvergabe. Was als vermeintlich günstige Finanzierung begann, mündete in einer existenzbedrohenden Situation, die den Schutz vulnerabler Bevölkerungsgruppen vor aggressiven Bankpraktiken infrage stellt. Während die vorläufige Aussetzung der Räumung einen kleinen Sieg für die Familie darstellt, bleibt die langfristige Sicherheit der Immobilie ungewiss. Das Urteil über die Ersitzung und die rechtliche Bewertung der Bankberatung werden entscheidend dafür sein, ob soziale Gerechtigkeit oder rein finanzielle Forderungen in diesem Konflikt den Vorrang erhalten.